이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
이미 주택담보대출을 받은 상태에서 아이가 태어났다면 가장 먼저 떠오르는 것이 갈아타기입니다. 그런데 신생아 특례대출 대환 조건은 신규 구입자금과 기준이 조금 다릅니다.
주택도시기금과 취급 은행이 공개한 상품 설명을 기준으로, 대환에서만 따로 걸리는 항목을 중심으로 정리했습니다.
먼저 기본 자격부터 통과해야 합니다
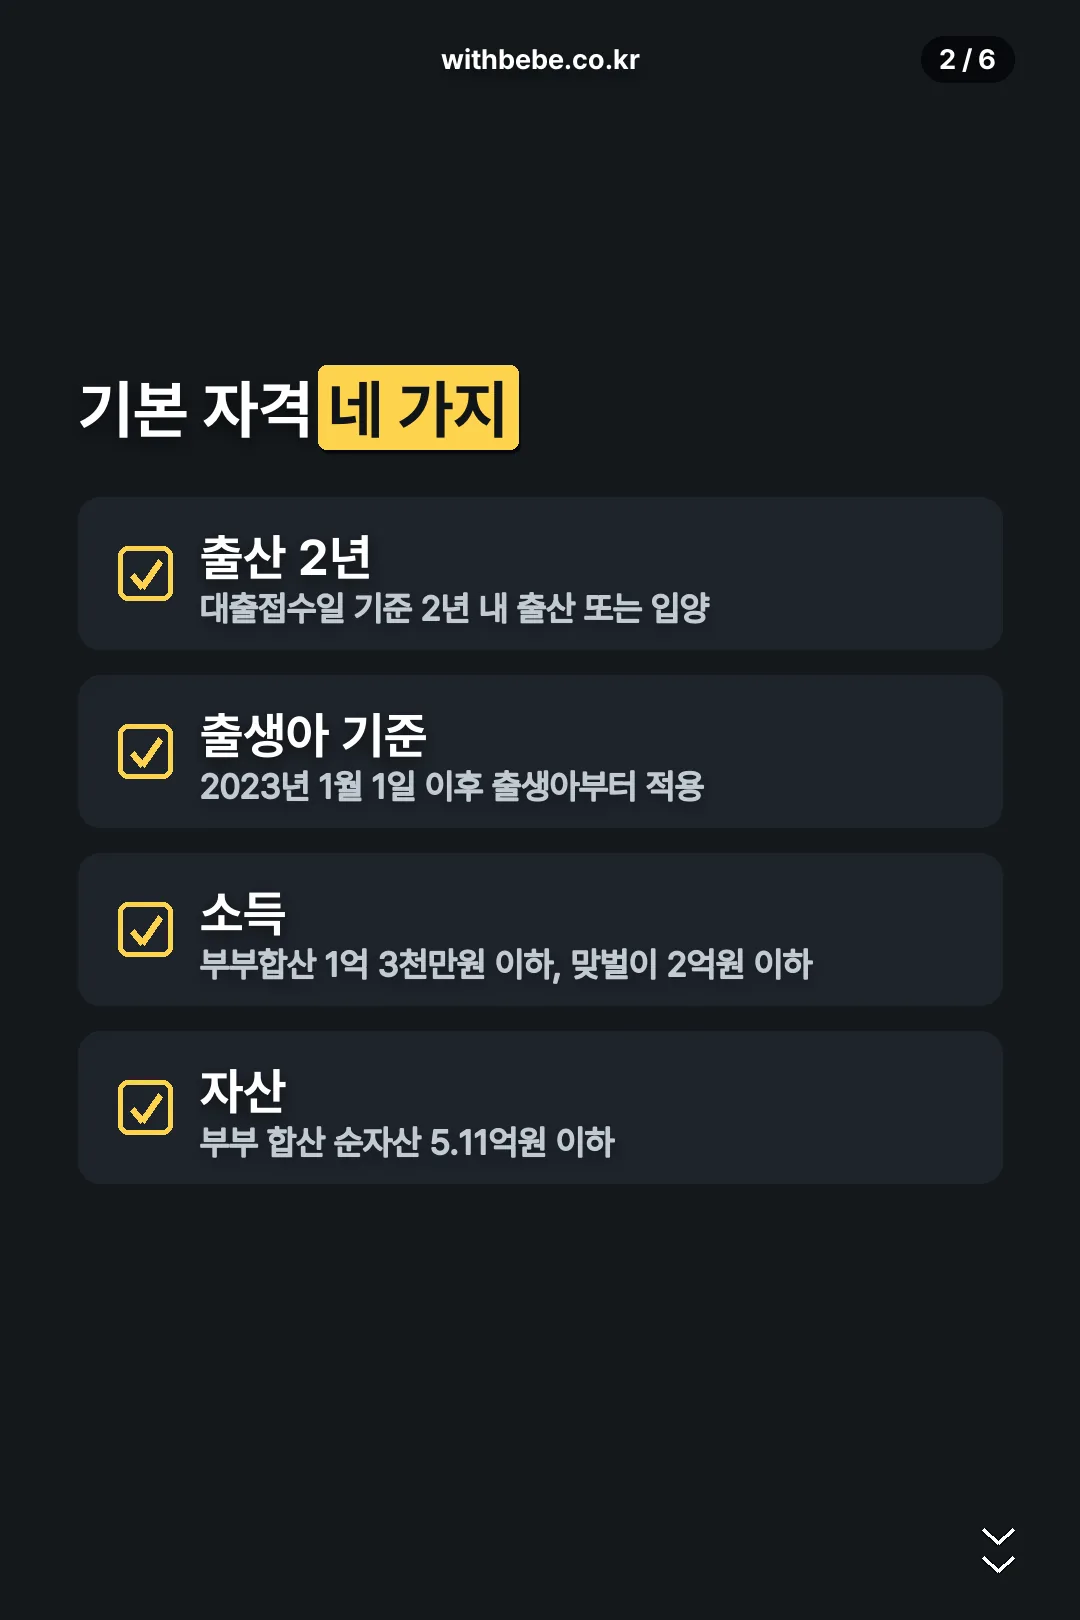
대환도 같은 상품이라 기본 요건은 동일합니다. 대출접수일 기준 2년 이내에 출산하거나 입양한 가구여야 하고, 2023년 1월 1일 이후 출생아부터 적용됩니다.
소득은 부부합산 연소득 1억 3천만원 이하, 맞벌이는 2억원 이하입니다. 자산은 부부 합산 순자산이 5.11억원 이하여야 하며 이 기준은 해마다 바뀝니다.
대상 주택은 전용면적 85제곱미터 이하이고 담보주택 평가액이 9억원 이하여야 합니다. 대출 한도는 최대 4억원 이내입니다.
신생아 특례대출 대환 조건의 핵심은 시점입니다
대환에서 가장 많이 걸리는 것이 시점입니다. 소유권 이전등기 전에 신청하거나, 등기 접수일로부터 3개월 이내에 신청해야 합니다.
그리고 이 3개월이 금액 한도까지 가릅니다. 원칙적으로 기존 대출 잔액을 초과해서 빌릴 수 없지만, 등기 접수일로부터 3개월 이내라면 잔액을 넘겨 신청하는 것이 허용됩니다.
1주택자도 신청할 수 있습니다
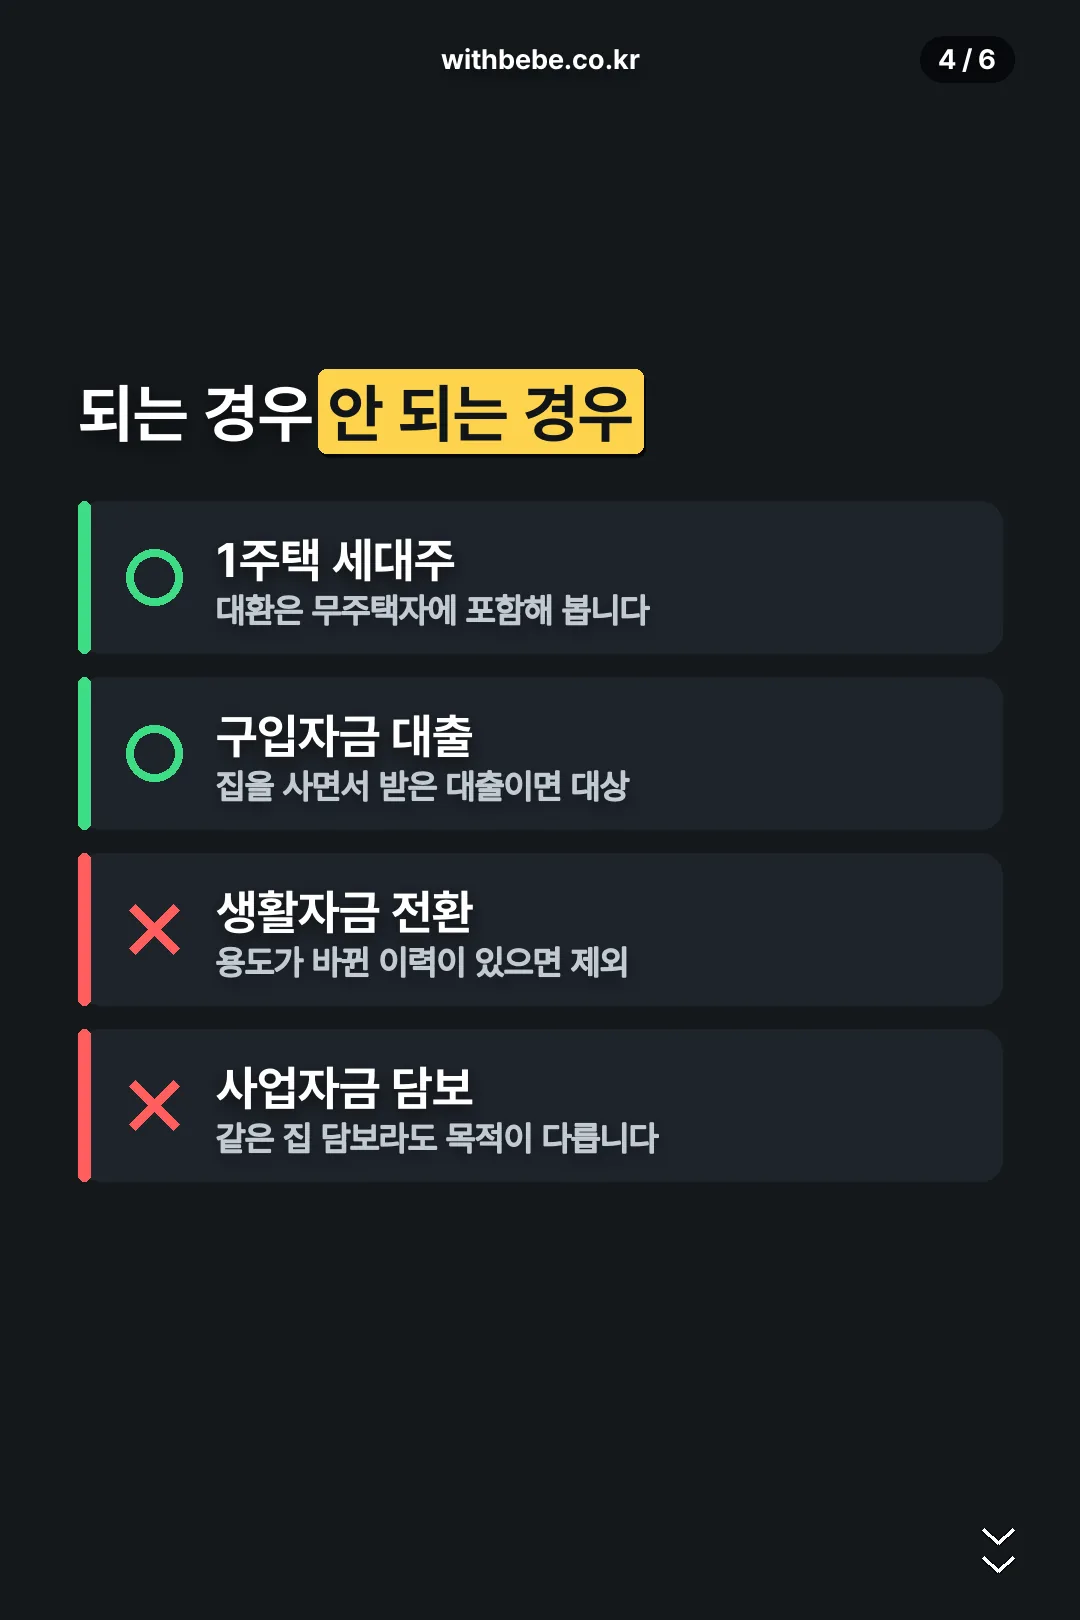
무주택 요건 때문에 미리 포기하는 분이 많습니다. 그러나 기존 주택담보대출의 대환인 경우에는 1주택 세대주도 무주택자에 포함해서 봅니다.
내 집을 사면서 받은 대출을 갈아타는 것이므로, 그 집 한 채는 주택 수에서 걸림돌이 되지 않는다는 뜻입니다.
기존 대출의 성격이 발목을 잡습니다
대환 대상이 되려면 기존 대출의 용도가 주택 구입자금이어야 합니다. 같은 집을 담보로 잡았더라도 생활자금이나 사업자금 목적으로 받은 대출이면 대상이 아닙니다.
이미 한 번 갈아탄 대출도 주의가 필요합니다. 이 경우에는 최초 대출이 구입자금이었고 그 연속성이 확인되어야 신청할 수 있습니다. 신청 전에 기존 대출 약정서에서 자금 용도를 먼저 확인하십시오.
금리와 기간은 어떻게 되나
금리는 연 1.80%에서 4.50% 범위에서 소득 구간에 따라 적용되며, 특례금리는 기본 5년간 유지됩니다. 특례금리 기간이 끝난 뒤에는 취급 당시 부부합산소득에 따라 별도의 금리가 적용됩니다.
실제 적용 금리와 우대 조건은 은행마다 안내가 다를 수 있으므로 기금e든든 또는 취급 은행 창구에서 확인하시는 편이 정확합니다.
한 가지 더 짚어 둘 것은 상환 조건입니다. 대환이라고 해서 기존 대출의 조건이 그대로 옮겨 오지는 않습니다. 상환 기간과 거치 여부, 중도상환수수료 부담은 새로 약정하는 내용에 따라 달라집니다. 금리만 보고 갈아탔다가 총 이자가 늘어나는 경우도 있으니, 기존 대출을 그대로 두었을 때와 이자 총액을 비교해 보신 뒤 결정하시는 것이 좋습니다.
정리하면 신생아 특례대출 대환 조건은 출산 2년, 소득과 자산, 그리고 등기 3개월이라는 시계 싸움입니다. 조건과 금리는 수시로 개정되니 신청 전에 주택도시기금 공식 안내를 반드시 확인하십시오.
자주 묻는 질문
등기한 지 1년이 지났는데 대환이 되나요?
3개월을 넘기면 잔액 초과 신청이 막힙니다. 취급 가능 여부와 조건은 기금 공식 안내와 취급 은행에서 확인하셔야 합니다.
맞벌이면 소득 기준이 얼마인가요?
부부합산 1억 3천만원 이하가 원칙이고 맞벌이는 2억원 이하까지 인정합니다.
전세자금 대출도 대환할 수 있나요?
구입자금과 전세자금은 상품이 다릅니다. 전세는 신생아 특례 버팀목 상품 기준을 별도로 확인하셔야 합니다.
순자산 기준은 무엇으로 계산하나요?
대출신청인과 배우자의 합산 순자산 가액이며 2026년 기준 5.11억원 이하입니다. 기준값은 매년 변경됩니다.
대출 한도는 무조건 4억원인가요?
최대 4억원 이내이며 LTV와 DTI 한도 안에서 정해집니다. 대환은 기존 잔액을 넘을 수 없다는 제한도 함께 적용됩니다.